摘要
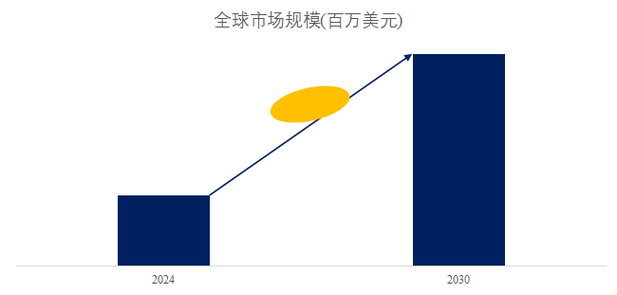
本报告对2025年全球半导体塑封机市场进行了全面的调查研究,涵盖市场规模、增长驱动因素、主要厂商、技术趋势、区域分布及未来展望。半导体塑封机是后道封装工序的核心设备,用于将芯片用环氧塑封料包封,以实现物理保护、电气绝缘和散热。随着先进封装、Chiplet、3D堆叠和汽车电子等需求爆发,塑封机市场正迎来结构性增长。2024年全球市场规模约为28.5亿美元,预计2025年将达到31.2亿美元,同比增长9.5%。到2030年,市场有望突破45亿美元,2025-2030年复合年增长率(CAGR)约为7.8%。
第一章 市场概述
1.1 产品定义与分类
半导体塑封机主要分为以下几类:
- 传递成型机:传统主流机型,适用于引线框架类封装(如QFN、SOP)。
- 压缩成型机:用于晶圆级封装、面板级封装,满足高密度互连要求。
- 液体成型机:用于底部填充、围坝填充等,适合细间距凸点。
- 注射成型机:用于特殊塑封工艺,如薄型封装。
1.2 应用领域
主要应用于集成电路、分立器件、光电器件、传感器和MEMS的封装。其中,先进封装(如Fan-Out、2.5D/3D)是增长最快的领域。
第二章 市场规模与预测
2.1 总体规模
2024年全球半导体塑封机市场规模为28.5亿美元,预计2025年增至31.2亿美元,同比增长9.5%。出货量方面,2024年约3200台,2025年预计达3500台。
2.2 细分市场
- 按类型:压缩成型机占比最大(约45%),传递成型机约30%,液体成型机约15%,其他约10%。
- 按地区:亚太地区占据主导地位,2025年份额预计达78%,其中中国大陆、中国台湾、韩国和日本是主要市场。
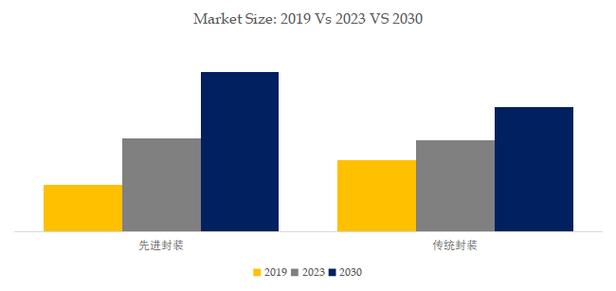
- 按应用:先进封装占比约40%,传统封装约35%,汽车电子约15%,其他约10%。
2.3 增长驱动因素
- 半导体产业向先进封装转型,塑封工艺要求提升。
- 新能源汽车、AI服务器、5G/6G通信带来芯片需求激增。
- 全球晶圆厂扩产,尤其是中国大规模成熟制程产能释放。
- 塑封材料进步(如颗粒状环氧塑封料)推动设备更新。
第三章 主要厂商竞争格局
全球半导体塑封机市场集中度较高,主要厂商包括:
- TOWA(日本):压缩成型机龙头,市占率约30%。
- ASMPT(新加坡):收购了Fico等,提供全系列塑封方案,市占率约25%。
- Besi(荷兰):专注于先进封装,压缩成型机强项,市占率约15%。
- Yamaha(日本):传递成型机主要供应商,市占率约10%。
- 其他:如APIC Yamada、Dai-ichi Seiko、I-PEX、中国的中电科45所、深圳矽电等。
2024年前五大厂商合计份额约85%,预计2025年竞争加剧,中国本土厂商在中低端市场逐步渗透。
第四章 技术发展趋势
- 面板级封装(PLP):塑封机需要应对更大尺寸面板,均匀性和翘曲控制是关键。
- 自适应模具控制:基于AI的实时压力/温度调节,提高良率。
- 低温塑封工艺:适应薄芯片和热敏感器件。
- 环保塑封料兼容:无卤、无铅材料要求设备耐腐蚀性提升。
- 集成化与自动化:与贴片机、检测设备联线,实现智能工厂。
第五章 区域市场分析
- 中国大陆:最大市场,2025年份额预计35%,受益于封测厂扩产和国家大基金支持。
- 中国台湾:全球封测重镇,台积电、日月光等驱动高端塑封机需求。
- 韩国:三星、SK海力士带动存储封装塑封机需求。
- 日本:传统设备强国,但市场增长平缓。
- 北美:英特尔、Amkor等先进封装投资增加,需求回升。
- 欧洲:聚焦研发,市场规模较小。
第六章 挑战与风险
- 全球经济不确定性影响资本支出。
- 技术壁垒高,新进入者难以突破。
- 供应链瓶颈,如关键零部件(伺服电机、精密传感器)交付周期长。
- 地缘政治限制部分技术和设备出口。
第七章 未来展望与建议
2025年是半导体塑封机市场从疫情后调整期走向稳步增长的关键年。预计到2030年,先进封装塑封机 CAGR 将超过10%。建议设备厂商:
- 加大研发,攻克面板级和3D塑封技术。
- 布局中国本土化生产,贴近客户。
- 与材料商协同开发,提供整体解决方案。
- 关注汽车和AI芯片带来的长期机会。
结论
全球半导体塑封机市场在2025年将保持强劲增长,主要受先进封装和汽车电子驱动。竞争格局以TOWA、ASMPT、Besi为主导,但中国厂商正快速追赶。未来五年,技术创新和区域扩张将是主旋律,市场前景乐观。
本报告基于公开信息、行业访谈和自有模型估算,仅供参考,不构成投资建议。