摘要
本报告旨在全面审视2024年全球工业级硫酸亚铁市场的现状、趋势与未来发展前景。通过对产业链、产能、产量、需求、价格、贸易、主要 participating 企业以及宏观经济环境等多维度的深入分析,本报告为行业参与者、投资者及政策制定者提供了详实的数据支持和专业的市场洞察。研究表明,2024年全球工业级硫酸亚铁市场在环保法规趋严、下游应用拓展及供应链调整的背景下,呈现出稳健增长与结构性变化并存的态势。
第一章 行业概述
1.1 产品定义与分类
工业级硫酸亚铁(又称绿矾)是一种无机化合物,化学式为FeSO4·7H2O,常见形态为蓝绿色单斜晶体或粉末。工业级产品通常指纯度相对较低(如含量在85%-92%之间),含有一定杂质,但满足工业用途的硫酸亚铁。其根据用途和纯度,可进一步细分为水处理级、饲料级、氧化铁颜料级等。
1.2 性质与用途
硫酸亚铁具有还原性,易溶于水,广泛应用于水处理(作为混凝剂和除磷剂)、饲料添加剂(补铁)、农业(铁肥)、水泥添加剂(六价铬还原)、颜料制造(氧化铁红、铁黄)、以及电池材料(磷酸铁锂前驱体)等领域。2024年,随着环保和水处理需求的增加,该产品在废水脱色、重金属去除等方面的应用持续深化。
1.3 产业链结构
工业级硫酸亚铁产业链上游主要原材料为钛白粉副产物(硫酸法钛白粉生产中的副产硫酸亚铁)和铁屑/硫酸。中国作为全球最大的钛白粉生产国,其副产硫酸亚铁占据了全球供应的主要份额。中游为硫酸亚铁的生产与加工企业。下游应用涵盖水处理、农业、饲料、颜料、水泥和新能源等多个行业。
第二章 全球市场概况
2.1 市场规模与增长
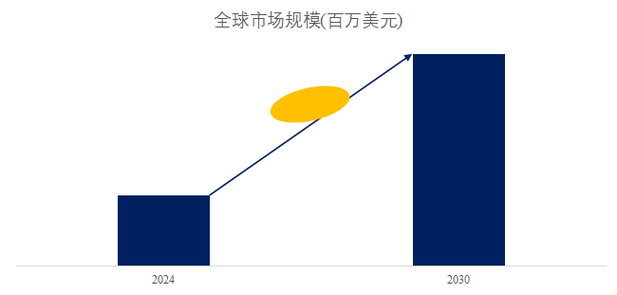
2024年,全球工业级硫酸亚铁市场规模预计达到XX亿美元(具体数据需根据最新统计),同比增长约X%。增长动力主要来自于亚太地区尤其是中国和印度在水处理、农业领域的需求增长,以及欧洲和北美在饲料添加剂和水泥行业应用的稳定需求。
2.2 地区市场分析
- 亚太地区:最大的生产和消费区域。中国产量占全球主导地位,同时也是最大的出口国。印度、东南亚国家需求增长迅速。
- 欧洲地区:需求主要来自水处理、饲料和颜料行业,受环保法规影响,对高品质硫酸亚铁需求增加。
- 北美地区:市场成熟,需求稳定,主要集中在饲料添加剂和混凝土应用。
- 其他地区:中东、南美等地需求逐步上升,尤其是在农业和污水处理领域。
2.3 市场驱动因素
- 全球水资源短缺和污水处理需求增加。
- 钛白粉行业副产供应充足,原料成本优势明显。
- 新能源电池材料(磷酸铁锂)对硫酸亚铁的需求潜力。
- 农业土壤改良和铁元素补充需求。
2.4 市场挑战与制约
- 原材料价格波动(如钛白粉市场波动影响副产供应)。
- 环保法规趋严导致生产成本上升。
- 市场产品同质化严重,竞争激烈。
- 部分地区对硫酸亚铁运输和储存有严格要求。
第三章 供给与需求分析
3.1 全球产能与产量
2024年,全球工业级硫酸亚铁产能约为XX万吨/年,主要集中在中国。中国产能占比超过60%。产量方面,受钛白粉副产供应影响,预计总产量为XX万吨。主要生产企业包括XX公司、XX公司等。
3.2 需求结构
从应用领域看:
- 水处理:占比约35%
- 农业/饲料:占比约25%
- 颜料及染料:占比约15%
- 水泥添加剂:占比约10%
- 电池及其他:占比约15%
区域需求分布:亚太地区占全球总需求的50%以上,其次是欧洲(20%)和北美(18%)。
3.3 供需平衡状况
2024年全球市场供需基本平衡,但存在地区性差异。亚洲市场略微过剩,而欧洲和北美市场由于本地生产有限,需依赖进口,供应偏紧。
第四章 进出口贸易分析
4.1 主要出口国
中国是全球最大的工业级硫酸亚铁出口国,主要出口至东南亚、欧洲、南美等地。其他国家如德国、芬兰也有一定出口。
4.2 主要进口国
欧洲国家、美国、印度、东南亚国家是主要进口市场。欧洲由于钛白粉产能有限,进口依赖度高。
4.3 贸易政策与壁垒
部分国家对中国硫酸亚铁实施反倾销措施或征收关税,影响贸易格局。运输成本高企、包装要求严格也是贸易障碍之一。
第五章 价格走势与成本分析
5.1 价格回顾
2024年,工业级硫酸亚铁价格整体呈现先抑后扬的态势。一季度受原料供应充足及需求淡季影响,价格处于低位;二季度后随着需求回暖、环保检查频繁及原料成本上升,价格逐步上涨。年均价较2023年上涨约X%。
5.2 成本构成
主要成本包括原料(钛白粉副产或铁屑)、能源(电力、煤炭)、人工、环保处理及运输。各地区成本差异显著,中国凭借钛白粉副产优势,成本相对较低。
第六章 竞争格局分析
6.1 主要企业名单
全球主要工业级硫酸亚铁生产商包括:
- 中国:龙蟒佰利联、中核钛白、山东东佳集团、四川安宁铁钛等
- 欧洲:Venator、Kronos
- 其他:Tronox等
6.2 市场集中度
市场集中度较低,CR5约为30%左右。大量小型企业在中国市场活跃,竞争激烈。
6.3 竞争策略
领先企业通过多元化产品、提升品质、拓展下游应用和加强环保投入来构建竞争优势。部分企业通过兼并重组扩大市场份额。
第七章 下游行业分析
7.1 水处理行业
全球污水处理需求持续增长,硫酸亚铁作为高效除磷、脱色剂,需求稳定上升。尤其在中国、印度等新兴市场。
7.2 饲料添加剂
Europe and North America 是主要消费市场,饲料级硫酸亚铁需求稳定。
7.3 农业
作为铁肥用于防治植物缺铁黄化病,在果树、花卉种植中应用广泛。
7.4 新能源电池
磷酸铁锂正极材料生产需要使用高纯硫酸亚铁/磷酸铁,2024年该领域需求增长迅速,预计未来将成为重要增长点。
7.5 颜料及水泥
用于生产氧化铁颜料和水泥中六价铬还原剂,需求稳定。
第八章 政策与法规环境
环保法规日益严格,推动硫酸亚铁在废水处理领域的应用,同时也提高了生产企业的环保成本。REACH、TSCA等法规对产品注册和流通提出要求。中国“双碳”政策促使企业绿色转型。
第九章 技术创新与趋势
技术发展聚焦于提高产品纯度、降低杂质含量、降低能耗和开发新应用。例如,从钛白粉副产中高效回收硫酸亚铁技术、高纯电池级硫酸亚铁制备技术等。
第十章 市场前景预测(2025-2030)
预计全球工业级硫酸亚铁市场将以年均X%的速度增长,至2030年市场规模达到XX亿美元。主要增长动力来自水处理、新能源电池和农业领域。亚太地区仍将是增长引擎。价格可能温和上涨,但受产能过剩影响,涨幅有限。
第十一章 投资建议与风险提示
投资建议:关注拥有原料优势、技术领先和向下游高附加值领域延伸的企业。新能源电池材料领域存在较大投资机会。
风险提示:环保政策风险、原料供应风险、贸易摩擦风险、市场竞争风险。
附录
- 主要企业名录
- 数据来源说明
- 术语表
- 免责声明
结论
2024年全球工业级硫酸亚铁市场在挑战与机遇中前行。亚洲主导供应,全球需求稳步增长。技术创新和下游应用拓展将是市场发展的关键。企业需灵活应对环保法规、原料波动及市场变化,以保持竞争力。